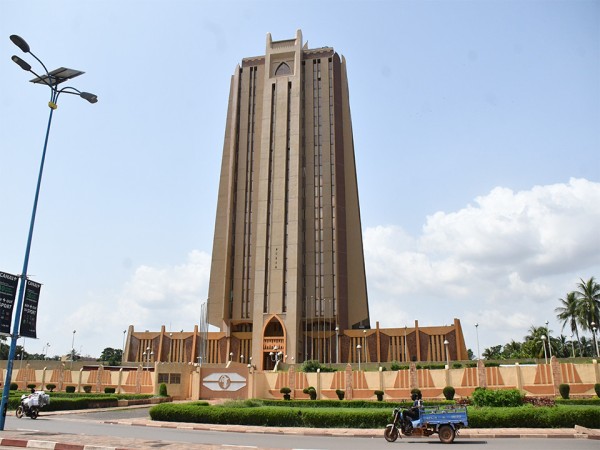
Avec ce mode de paiement, la BCEAO entend réduire les obstacles en créant un espace commun où les acteurs financiers peuvent échanger directement
Moussa est menuisier. Chaque jour, entre les commandes de ses clients, l’achat de matériaux et le paiement de ses fournisseurs, les transactions financières font partie de son quotidien. Pourtant, lorsqu’on lui demande s’il connaît le PI-SPI, la nouvelle plateforme de paiement instantané de la Banque centrale des États de l’Afrique de l’Ouest (BCEAO), il affiche un air étonné.
«PI-SPI ? C’est quoi exactement ?», interroge-t-il, visiblement intrigué. Après quelques explications, il reconnaît n’avoir jamais entendu parler de ce dispositif. Pourtant, celui-ci pourrait lui être utile dans ses activités. On lui explique alors qu’avec cette plateforme, un client disposant d’un compte bancaire pourrait lui envoyer directement de l’argent sur son portefeuille de monnaie électronique, même si les deux utilisent des établissements différents. Il pourrait également régler un fournisseur sans se soucier du réseau utilisé par celui-ci. Moussa écoute attentivement. Son intérêt grandit à mesure qu’il découvre les possibilités offertes. « Et comment fait-on pour en bénéficier ?», finit-il par demander. Une interrogation simple, mais révélatrice du chemin qui reste à parcourir pour faire connaître cette innovation aux populations.
Car Moussa n’est probablement pas un cas isolé. Au Mali, le PI-SPI demeure encore méconnu d’une partie du grand public. Une situation qui pose la question de la communication autour d’un dispositif appelé à modifier les habitudes de paiement dans les huit pays de l’Union économique et monétaire ouest-africaine (UEMOA).
Lancée officiellement le 30 septembre 2025, la Plateforme interopérable du système de paiement instantané est une infrastructure régionale mise en place par la BCEAO. Elle connecte les banques, les institutions de microfinance, les établissements de monnaie électronique et les établissements de paiement, afin de faciliter les transferts entre leurs différents réseaux. Elle fonctionne en continu, 24 heures sur 24 et sept jours sur sept.
Une précision s’impose : PI-SPI n’est pas une nouvelle application mobile que chaque citoyen doit télécharger. C’est une infrastructure commune sur laquelle viennent se connecter les différents prestataires de services financiers. L’usager continue donc d’utiliser l’application ou le canal habituel de sa banque, de son institution de microfinance ou de son opérateur de monnaie électronique, dès lors que celui-ci est connecté à la plateforme.
Pour Moussa, cette différence mérite d’être expliquée. Il n’a pas nécessairement besoin d’apprendre à utiliser une nouvelle application. Il doit surtout savoir si son établissement participe au dispositif et connaître les modalités d’accès au service. C’est là que les banques et les opérateurs de monnaie électronique ont un rôle déterminant à jouer.
L’innovation majeure réside dans l’interopérabilité. Jusqu’ici, envoyer de l’argent d’une banque vers une autre ou d’un portefeuille électronique vers un autre pouvait se révéler compliqué, selon les accords et les passerelles disponibles entre les opérateurs. Avec PI-SPI, la BCEAO entend réduire ces obstacles en créant un espace commun où les acteurs financiers peuvent échanger directement.
Concrètement, un client d’une banque peut transférer de l’argent vers un portefeuille de monnaie électronique, un autre compte bancaire ou un compte ouvert auprès d’une institution de microfinance, sans que la différence de prestataire constitue un obstacle. Le dispositif couvre les huit pays de l’UEMOA : Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal et Togo.
L’utilisation se veut simple. Le bénéficiaire peut être identifié à partir d’un alias, notamment son numéro de téléphone ou une adresse de paiement. Il est aussi possible de scanner un code QR. L’expéditeur renseigne le montant, vérifie les informations du bénéficiaire et confirme l’opération. Le système permet également d’effectuer des demandes de paiement et de programmer certaines transactions.
Les transferts sont exécutés en quelques secondes, sans contrainte d’horaires. Pour un artisan comme Moussa, ces possibilités ne sont pas anodines. Elles peuvent faciliter le règlement des commandes, accélérer les paiements des clients et simplifier les échanges avec les fournisseurs.
Pour les petits commerçants, les salariés, les entrepreneurs et les familles, les avantages potentiels sont tout aussi importants. Un parent peut envoyer de l’argent à son enfant dans une autre ville ou un autre pays de l’Union sans se préoccuper du réseau utilisé par le bénéficiaire.
UN DÉFI DE COMMUNICATION ET D’APPROPRIATION- Mais encore faut-il que les populations soient informées de ces possibilités. À quoi sert une infrastructure aussi ambitieuse si les usagers auxquels elle est destinée ignorent son existence ? Le cas de Moussa illustre le décalage qui peut exister entre le déploiement d’une innovation financière et son appropriation par les citoyens.
Les banques, les institutions de microfinance et les opérateurs de monnaie électronique ont ici une responsabilité particulière. Ils ne doivent pas se limiter à connecter leurs systèmes informatiques à la plateforme. Ils doivent aussi expliquer le fonctionnement du service, ses avantages, les conditions d’accès et les précautions à prendre pour effectuer les transactions en toute sécurité.
Cette sensibilisation doit sortir des agences et des bureaux pour aller vers les marchés, les ateliers, les petites entreprises, les associations et les zones rurales. Les langues nationales pourraient également être mobilisées pour toucher un public plus large.
Des démonstrations pratiques permettraient notamment de montrer aux citoyens comment créer un alias, envoyer de l’argent ou recevoir un paiement. La BCEAO gagnerait également à renforcer ses campagnes d’information à l’échelle nationale et régionale.
La question des frais constitue un autre aspect à ne pas perdre de vue. Depuis le 2 novembre 2026, les transferts nationaux entre personnes physiques dont le montant cumulé quotidien ne dépasse pas 8.000 Fcfa par utilisateur et par établissement participant sont gratuits. Au-delà, les établissements peuvent appliquer un taux compris entre 0 et 0,8% sur la fraction excédentaire. À la réception, les opérations restent gratuites.
Une précision mérite d’être soulignée : la BCEAO fixe un plafond, mais n’impose pas aux établissements de pratiquer le taux maximal. Les banques, les institutions de microfinance et les opérateurs de monnaie électronique conservent la possibilité de ne rien facturer ou d’appliquer un taux inférieur. La décision éventuelle de facturer relève donc de la politique tarifaire de chaque prestataire.
Pour le moment, la priorité au Mali reste toutefois de faire connaître le dispositif. Les établissements financiers devront aussi veiller à ne pas appliquer des frais excessifs qui risqueraient de décourager les utilisateurs. Il serait paradoxal de promouvoir un système destiné à faciliter les paiements tout en dressant, par des coûts dissuasifs, de nouveaux obstacles devant les usagers. Une innovation financière ne peut réussir sans l’adhésion de ceux qui sont censés en bénéficier.
L’enjeu dépasse donc la simple modernisation des moyens de paiement. Il touche à la confiance, à l’accessibilité des services financiers et à la capacité des économies de l’Union à tirer profit de la transformation numérique. À partir du 1er juin 2027, les conditions tarifaires prévues pour les transferts nationaux devront également s’appliquer aux transferts entre pays de l’UEMOA, ce qui renforcera encore la dimension régionale du dispositif.
En attendant, Moussa retourne à ses planches et à ses commandes. Il a découvert qu’une nouvelle possibilité de paiement pourrait bientôt faciliter ses activités. Mais il attend encore de savoir comment y accéder et auprès de qui se renseigner. Son cas pose finalement toute la problématique du PI-SPI au Mali : la technologie existe, les possibilités sont là, mais le grand public reste à conquérir.
La BCEAO a construit le pont entre les différents acteurs financiers. Aux banques, aux microfinances et aux opérateurs de monnaie électronique de montrer aux populations comment l’emprunter. Et surtout, de ne pas transformer ce pont en passage à péage si coûteux que les usagers préféreraient rester sur l’ancienne rive.
Cette initiative dépasse la simple modernisation des services publics : elle constitue un levier de réduction des dépenses, de mobilisation des recettes et de dynamisation de l’économie nationale.
Entre incivisme, imprudence et non-respect des piétons, la route à Bamako ressemble parfois à une jungle où le plus pressé entend toujours avoir la priorité.
À l’occasion du Rendez-vous Orange avec les médias, l’opérateur de téléphonie mobile a présenté ses nouvelles mesures tarifaires et réaffirmé sa volonté de renforcer le dialogue avec les professionnels de la presse.
L’interdiction de l’orpaillage clandestin fait souvent la Une des journaux, mais rarement les véritables raisons qui poussent des milliers de jeunes vers les sites aurifères. Derrière les pelleteuses, les puits creusés à la hâte et les cours d’eau pollués, se dessine une réalité socia.
Pollution des eaux, dégradation des terres et destruction des écosystèmes : face aux dégâts de l’orpaillage, l’État renforce les contrôles pour assainir un secteur qui fait vivre des milliers de familles.
Sur ses 22 hectares de coton, ce producteur du village Chicolomba espère récolter 70 tonnes de coton graine, soit environ 3,2 tonnes à l’hectare. Pour atteindre cet objectif, il compte sur son expérience et ses moyens de production.